Mejora Lenta en la Morosidad de Créditos
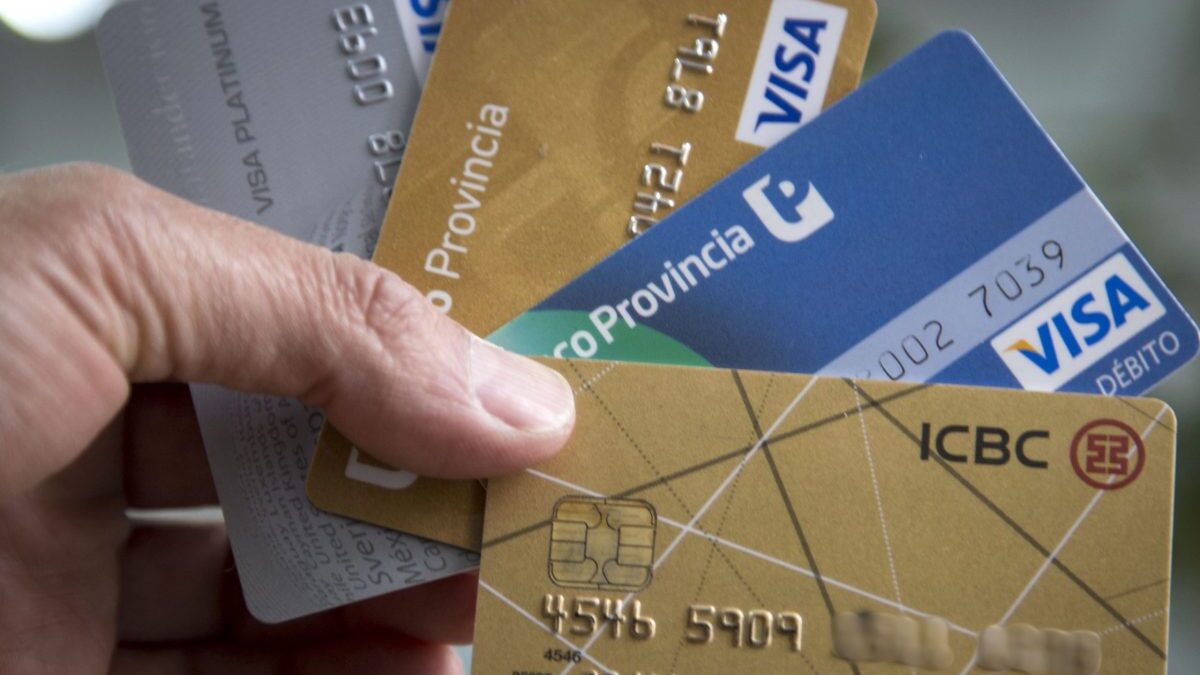
El porcentaje de morosidad de los créditos a hogares en Argentina presentó una leve disminución en septiembre, cayendo del 12,8% registrado en agosto al 12,2%. A pesar de esta mejora, el panorama financiero sigue siendo complicado, con un continuo aumento en las refinanciaciones de deuda, que ya suman $2,9 billones.
Refinanciaciones de Deuda en Aumento
Aunque las cifras de morosidad entre las familias mostraron una tendencia a la baja, el endeudamiento sigue siendo una fuente de preocupación. Las refinanciaciones representaron el 3,9% del total de créditos, lo que evidencia un aumento en la presión financiera sobre los hogares. Por el contrario, la proporción de refinanciaciones en el sector empresarial fue considerablemente menor, apenas alcanzando el 0,9%.
Estancamiento del Crédito en Pesos
Una de las preocupaciones más destacadas por la consultora 1816 es que el crédito en pesos se encuentra prácticamente estancado desde la eliminación de las Letras Fiscales de Liquidez (LEFI) a mediados de 2025. Esta situación limita severamente las posibilidades de las familias para obtener nuevos financiamientos y mejorar la organización de sus compromisos.
Datos de Morosidad y su Evolución
El índice de morosidad ha mostrado una caída mensual consecutiva, pero los niveles siguen siendo elevados. Según los datos de la Central de Deudores del Banco Central (CENDEU), el ratio de morosidad alcanzó el 12,2% en septiembre. A su vez, la morosidad en los créditos al sector privado no financiero también reflejó una tendencia a la baja, disminuyendo del 7,75% en agosto al 7,50% en septiembre.
Variaciones en el Sector Empresarial
Mientras la morosidad de los hogares se redujo, el sector empresarial experimentó una leve alza en su ratio, que subió del 3,80% al 3,82%. Esto sugiere que, aunque hay una mejora en las finanzas de las familias, las empresas enfrentan desafíos adicionales que requieren atención.
Indicadores Positivos en la Morosidad
El informe también subraya un dato positivo, ya que los atrasos de hasta 90 días —conocidos como situación 2 según la clasificación del Banco Central— disminuyeron a un 2,52% del total de créditos, marcando su nivel más bajo en más de un año. Este cambio sugiere un posible alivio en la presión financiera para algunas familias, aunque el escenario general sigue siendo complejo.
Perspectivas Futuras
A pesar de la leve mejora en la morosidad, los niveles actuales permanecen significativamente alejados de los indicadores de fines de 2024, cuando la irregularidad del sistema financiero era del 1,5%. En ese momento, la morosidad de las familias era del 2,5%. La combinación de un creciente número de refinanciaciones, las dificultades para acceder a nuevos créditos y un estancamiento en el volumen de préstamos auguran un futuro incierto para las finanzas de los hogares argentinos.

Deja una respuesta