Aprobación de la Ampliación del Régimen de Inocencia Fiscal
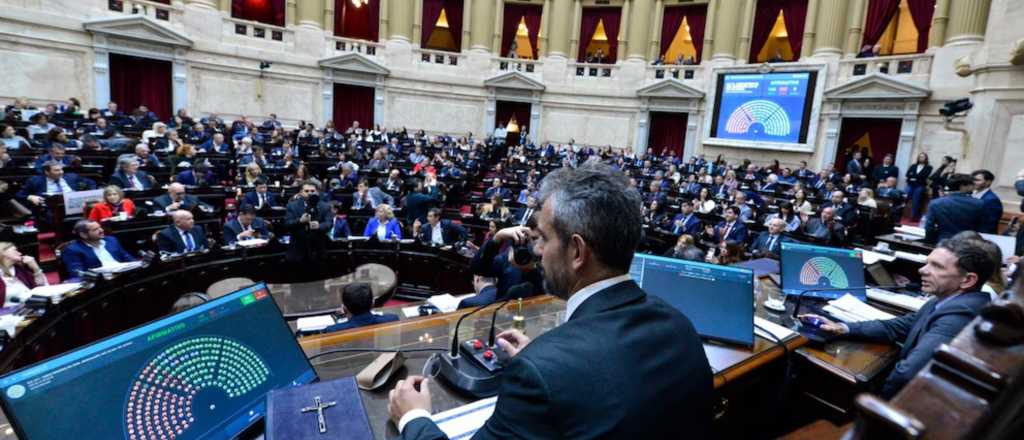
La Cámara de Diputados otorgó el miércoles 26 de agosto media sanción a una iniciativa que propone la ampliación del régimen de Inocencia Fiscal. Este cambio tiene como objetivo incluir a un mayor número de contribuyentes y establecer nuevas condiciones para las fiscalizaciones de la ARCA (Administración Federal de Ingresos Públicos).
Resultados de la Votación
La propuesta fue respaldada con 139 votos a favor, 110 en contra y dos abstenciones, durante una larga sesión en la que también se discutió la reforma de la Carta Orgánica del Banco Central. Ahora, la iniciativa deberá continuar su tratamiento legislativo en las instancias correspondientes.
Principales Modificaciones Propuestas
Uno de los cambios más significativos es la eliminación de los límites que regulaban el acceso al Régimen Simplificado del Impuesto a las Ganancias. Hasta el momento, el esquema permitía a contribuyentes con un máximo de $1.000 millones en ingresos y $10.000 millones de patrimonio a beneficiarse del régimen. Si se convierte en ley, estos topes desaparecerán, permitiendo que cualquier contribuyente con residencia fiscal en Argentina pueda adherir al sistema, que ofrece una declaración simplificada en lugar de la tradicional.
Objetivo del Gobierno
Según ha informado Infobae, desde el Ministerio de Economía se consideró que el régimen implementado en diciembre anterior no logró el alcance esperado. Por esta razón, el Gobierno busca modificarlo para ampliar el número de beneficiarios y aclarar ciertos aspectos operativos. Una de las metas es incorporar parte de los 179.000 millones de dólares que se encuentran fuera del circuito formal al sistema financiero.
Cambio en la Impugnación de Declaraciones
La iniciativa también afecta cómo la ARCA puede impugnar una declaración simplificada. Se establece que la diferencia mínima necesaria para formular una observación sobre el impuesto determinado debe ser del 15%. Además, se introduce un límite adicional: si la diferencia es igual o menor al 5% del mínimo establecido en el Régimen Penal Tributario, equivalente a $5 millones, no será considerada significativa.
Necesidad de Justificación por Parte de ARCA
La reforma estipula que la responsabilidad de probar una irregularidad recaerá en la ARCA. Esta deberá basarse en información disponible, datos de sus propios sistemas o documentación aportada por terceros. Además, la utilización de ciertas presunciones para ajustes fiscales quedará prohibida hasta el 31 de diciembre de 2027, obligando a que cualquier ajuste fiscal esté respaldado por múltiples elementos de prueba.
Beneficios para Contribuyentes de Menor Escala
El proyecto también incorpora beneficios para contribuyentes de menor escala. Las micro, pequeñas y medianas empresas (MiPyMEs), así como personas físicas y entidades sin fines de lucro que no estén catalogadas como Grandes Contribuyentes Nacionales, recibirán una reducción automática del 25% en ciertas multas formales.
Respaldos a la Iniciativa
La media sanción fue respaldada por varios espacios políticos, incluidos La Libertad Avanza, el PRO, la UCR, y otros sectores como Provincias Unidas, Independencia de Tucumán y Argentina Federal, entre otros. Se espera que la discusión continúe en las próximas semanas para determinar el futuro del régimen propuesto.
Deja una respuesta